Seguro rural entra em nova fase: projeto que muda as regras chega ao último dia para sanção
PL 2.951/2024 cria novas regras para subvenção, integra seguro ao crédito rural, estabelece prazos para sinistros e redesenha o Fundo de Cobertura Suplementar; para Mato Grosso, a mudança ocorre em meio a maior exposição financeira e climática do produtor.
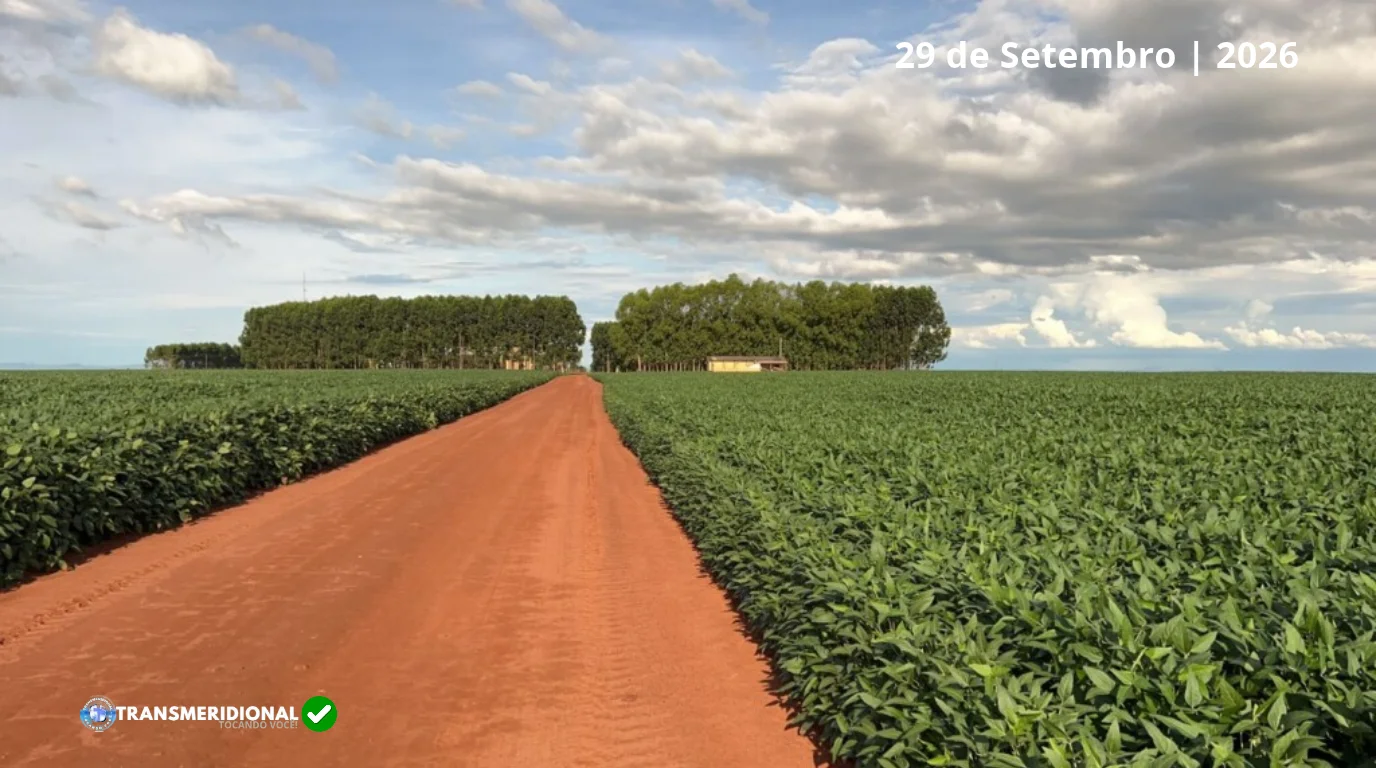
Foto/Divulgação | meramente ilustrativa: O projeto não trata apenas do pagamento de indenizações depois de uma quebra de safra. Ele mexe na arquitetura que conecta seguro, crédito rural, orçamento público, seguradoras e proteção contra eventos de grande magnitude.
Resumo Executivo
EM UMA FRASE: O PL 2.951/2024 tenta transformar o seguro rural em uma peça mais integrada à gestão de risco do agronegócio, com regras orçamentárias, crédito, indenizações e um fundo de cobertura suplementar mais estruturados.
O QUE VOCÊ VAI ENCONTRAR NESTA REPORTAGEM:
- O que muda com o PL 2.951/2024
- Como funcionará a subvenção ao prêmio do seguro rural
- A relação entre seguro e crédito agrícola
- Os novos prazos para regulação e liquidação de sinistros
- O papel previsto para o chamado Fundo Catástrofe
- O problema da disponibilidade efetiva dos recursos para 2027
- O que tudo isso representa para o produtor do Norte de Mato Grosso
O seguro rural chegou a um daqueles momentos em que uma mudança aparentemente jurídica pode produzir efeitos muito concretos dentro da porteira. O PL 2.951/2024, que aperfeiçoa o marco legal do seguro rural, está nesta terça-feira (29) no último dia do prazo constitucional para sanção ou veto presidencial. Até a atualização mais recente do Senado, a matéria permanecia “aguardando sanção”, com prazo aberto de 9 a 29 de setembro.
O projeto não trata apenas do pagamento de indenizações depois de uma quebra de safra. Ele mexe na arquitetura que conecta seguro, crédito rural, orçamento público, seguradoras e proteção contra eventos de grande magnitude.
Para Mato Grosso, isso importa particularmente porque o risco agrícola não termina na lavoura. Antes de uma colheitadeira entrar na área, o produtor já assumiu compromissos com sementes, fertilizantes, defensivos, máquinas, combustível, mão de obra, financiamento e logística. Quando uma perda climática acontece, portanto, a pergunta não é apenas quanto foi perdido na lavoura. É também como preservar o fluxo financeiro que deveria transformar aquela produção em receita. É nessa fronteira que o novo marco legal do seguro rural pretende atuar.
O projeto chega à reta final
O PL 2.951/2024 foi apresentado originalmente pela senadora Tereza Cristina e passou por alterações durante a tramitação na Câmara e no Senado. Em 3 de setembro de 2026, o Senado aprovou parcialmente o substitutivo da Câmara, com adequação redacional, e encaminhou a matéria à sanção. O autógrafo foi enviado à Presidência em 9 de setembro.
A proposta altera três marcos legais:
- a Lei nº 8.171/1991, da Política Agrícola;
- a Lei nº 10.823/2003, que trata da subvenção ao prêmio do seguro rural;
- a Lei Complementar nº 137/2010, relacionada ao fundo destinado à cobertura suplementar dos riscos do seguro rural.
Até a manhã de 29 de setembro, a sanção ainda não havia sido registrada na tramitação oficial consultada. O prazo, porém, termina hoje.
O que realmente muda?
A mudança mais importante talvez não esteja em uma única regra. Está na tentativa de fazer o seguro rural conversar com o restante do sistema financeiro da produção.
A estrutura passa a conectar: risco climático → seguro → crédito → indenização → continuidade financeira da propriedade.
O texto aprovado prevê que o contrato de seguro rural componha as garantias das operações de crédito rural. A apólice poderá, observadas as condições legais e regulamentares, prever mecanismos como cessão fiduciária dos direitos e indenizações e indicação da instituição financeira como primeira beneficiária em caso de sinistro. Isso é relevante porque transforma a apólice em algo que ultrapassa a relação entre produtor e seguradora. Ela passa a fazer parte da estrutura de garantia da operação de crédito.
Seguro e crédito passam a andar mais próximos
Imagine uma propriedade que financia uma safra. O produtor assume uma dívida antes de saber quanto colherá. O banco, por sua vez, financia uma atividade sujeita a riscos climáticos, sanitários e outros eventos previstos na apólice. O seguro funciona como uma camada de proteção. Se ocorrer um sinistro coberto, a indenização pode ajudar a recompor parte da capacidade financeira da operação, conforme as condições contratadas.
É por isso que o texto aprovado também prevê condições favorecidas de juros, prazos e limites para operações de crédito rural protegidas pelo seguro, além de prioridade de acesso ao crédito em determinadas situações, inclusive prorrogações e renegociações, conforme regulamentação. Não significa que todo produtor segurado automaticamente terá crédito mais barato. As condições dependerão da regulamentação e das regras aplicáveis a cada operação. Mas a lógica muda: o risco climático passa a ser considerado também dentro da engenharia financeira do crédito rural.
O orçamento do seguro passa a ter outra lógica
Outro eixo central do projeto é o Programa de Subvenção ao Prêmio do Seguro Rural (PSR). A subvenção ajuda a reduzir o custo do prêmio pago pelo produtor. O problema discutido pelo setor nos últimos anos foi a instabilidade na disponibilidade desses recursos.
O Ministério da Agricultura apontou, em nota técnica, que a insuficiência orçamentária e a instabilidade na alocação e execução dos recursos estão entre os entraves ao desenvolvimento do PSR. Segundo a Pasta, contingenciamentos dificultam a contratação das apólices e prejudicam a estruturação do mercado.
O projeto estabelece que as despesas relacionadas à subvenção ao prêmio do seguro rural não sejam objeto de limitação de empenho e movimentação financeira, mas a execução permanece vinculada ao valor previsto na Lei Orçamentária Anual. E aqui está uma distinção fundamental: execução obrigatória não significa orçamento ilimitado. Para 2027, o PLOA enviado ao Congresso prevê R$ 1,2 bilhão para o PSR. Portanto, o novo mecanismo pode aumentar a previsibilidade da execução, mas não elimina a necessidade de definir, a cada orçamento, o tamanho dos recursos destinados ao programa.
R$ 1,2 bilhão não significa R$ 1,2 bilhão imediatamente disponível
Esse é um detalhe que merece atenção. Dos R$ 1,2 bilhão previstos no PLOA 2027 para o PSR, R$ 318,5 milhões são classificados como recursos livres, enquanto R$ 881,5 milhões — 73,5% — estão vinculados a fontes condicionadas à chamada Regra de Ouro. A liberação dessa parcela depende de mecanismos como autorização de crédito suplementar, substituição da fonte ou outras condições orçamentárias.
A diferença é importante:
- No papel: R$ 1,2 bilhão.
- Na disponibilidade imediata: R$ 318,5 milhões em recursos livres.
Isso significa que a discussão sobre o seguro rural não termina com a sanção do projeto. Ela continuará passando pelo orçamento.
E o tamanho dessa discussão?
Uma análise do Observatório do Crédito e Seguro Rural da FGV Agro estima que seriam necessários R$ 2,37 bilhões para recuperar a escala de proteção alcançada pelo PSR em 2021, quando o programa chegou a aproximadamente 209 mil apólices e 13,45 milhões de hectares. O valor de R$ 1,2 bilhão previsto para 2027 corresponde, segundo essa análise, a cerca de 50,6% daquele montante de referência.
É importante separar as coisas: R$ 2,37 bilhões não é uma obrigação criada pelo projeto de lei. É uma estimativa técnica da FGV Agro sobre o volume de recursos necessário para recuperar determinada escala histórica de cobertura. A diferença mostra que existe uma discussão que continuará depois da sanção: qual deve ser o tamanho da proteção pública necessária para o seguro rural brasileiro?
O produtor terá prazo para saber quando o seguro vai responder
Outro avanço previsto no texto está relacionado aos sinistros. O projeto estabelece cláusulas específicas para os contratos de seguro rural e fixa prazo de até 15 dias para a regulação nos casos em que não seja necessária vistoria técnica presencial relacionada à colheita, corte ou liberação da área. Para a liquidação do sinistro, o prazo previsto é de até 30 dias, contado da entrega da documentação exigida ou da realização da vistoria, quando necessária, considerando o evento que ocorrer por último.
Na prática, a mudança procura tornar mais previsível o período entre: perda → comunicação → análise → indenização.
Para o produtor, essa diferença pode ser relevante. Porque a lavoura perdida não suspende automaticamente as contas. O financiamento continua. O fornecedor continua. A folha continua. A próxima safra precisa ser planejada.
O seguro também passa a exigir mais informação
Existe uma contrapartida importante. O projeto condiciona a concessão da subvenção econômica ao fornecimento, pelo produtor rural, de dados relacionados à atividade agropecuária, dentro das regras estabelecidas. A lógica é construir uma base de informações capaz de melhorar a análise e a precificação dos riscos.
Isso cria outra conexão: dados → melhor avaliação do risco → precificação → seguro.
Quanto mais informações confiáveis estiverem disponíveis sobre produtividade, localização, histórico e características da atividade, maior tende a ser a capacidade técnica de construir produtos de seguro adequados. Mas a implementação dessa estrutura dependerá de regulamentação.
O “Fundo Catástrofe” tenta finalmente ganhar estrutura
O projeto também redesenha o Fundo de Cobertura Suplementar dos Riscos do Seguro Rural, previsto desde 2010. A ideia é criar uma camada adicional para situações de perdas de grande magnitude, fortalecendo governança, capitalização e mecanismos de transferência de risco. O texto prevê possibilidades como resseguro e operações relacionadas a letras de risco de seguro, conforme a estrutura aprovada e a regulamentação.
É importante compreender o problema que esse fundo pretende enfrentar. Uma seguradora consegue administrar determinado nível de risco. Mas uma ocorrência climática de grande escala pode atingir simultaneamente milhares de produtores. Uma seca severa. Uma inundação abrangente. Um evento climático que atravesse uma região produtora inteira. Nesse cenário, o risco deixa de ser individual. Torna-se sistêmico. É justamente aí que mecanismos de resseguro e cobertura suplementar ganham importância.
Fluxo do Novo Marco Legal do Seguro Rural
O fundo não nasce pronto com a sanção
Outro ponto que merece atenção: a lei pode estabelecer a estrutura, mas a operacionalização do fundo dependerá de regulamentação, estatuto, governança, capitalização e definição das condições de cobertura. Análise jurídica sobre o texto aprovado também destaca que diversos dispositivos dependerão de regulamentação específica para sua implementação.
Portanto: sanção não significa fundo imediatamente operacional. A criação jurídica é uma etapa. A implantação é outra.
E o que isso muda para Mato Grosso?
Aqui a discussão ganha escala. Mato Grosso não planta apenas uma lavoura. O Estado construiu uma cadeia inteira ao redor dela. O produtor compra insumos. A indústria fornece fertilizantes, defensivos e máquinas. O sistema financeiro antecipa recursos. Cooperativas e tradings participam da comercialização. Transportadores movimentam a produção. Armazéns recebem os grãos. Ferrovias, rodovias e terminais levam a carga aos portos. O exportador conecta a produção ao mercado internacional.
Uma quebra de safra, portanto, não fica confinada à propriedade. Ela pode alterar o fluxo financeiro de uma cadeia inteira.
A geografia do risco também passa pelo Nortão
Para quem produz em Colíder, Nova Canaã do Norte, Itaúba, Terra Nova do Norte, Matupá, Peixoto de Azevedo, Guarantã do Norte ou Alta Floresta, o seguro rural pode parecer uma questão financeira distante. Não é.
A propriedade rural está ligada a uma cadeia regional: Lavoura → insumos → crédito → produção → transporte → armazenagem → comercialização → BR-163 → Arco Norte → exportação.
Se uma perda climática compromete a produção, o efeito pode chegar ao crédito, à compra de insumos, ao transporte e à atividade econômica dos municípios. É por isso que a questão central não é apenas: “Quanto o produtor perdeu?”. É também: “Quanto da cadeia financeira e econômica consegue continuar funcionando depois da perda?”. Essa é a verdadeira função econômica do seguro.
O seguro como infraestrutura financeira do agronegócio
Existe uma maneira simples de compreender o que está sendo construído. Mato Grosso investe em rodovias porque precisa garantir que a produção possa circular. Investe em armazenagem porque precisa preservar a produção. Investe em ferrovias porque precisa reduzir custos e ampliar alternativas de escoamento.
E o seguro trabalha em outro ponto: proteger a capacidade financeira da produção diante de determinados riscos cobertos. Por isso, ele pode ser entendido como uma espécie de infraestrutura financeira do agronegócio. Não aparece na paisagem. Não tem quilômetros construídos. Mas pode determinar a capacidade de uma propriedade continuar funcionando depois de um evento adverso.
O que ainda não está resolvido
A nova legislação, se sancionada, não eliminará automaticamente os problemas do seguro rural. Pelo menos cinco pontos continuarão importantes:
- Tamanho do orçamento: A execução obrigatória estará vinculada aos valores definidos nas leis orçamentárias.
- Disponibilidade efetiva: Recursos condicionados ainda dependerão das regras orçamentárias aplicáveis.
- Oferta de seguros: É necessário que seguradoras desenvolvam produtos compatíveis com diferentes culturas, regiões e perfis de risco.
- Regulamentação: Diversos dispositivos dependem de normas posteriores para funcionar plenamente.
- Dados: A ampliação da base de informações será importante para precificar riscos e estruturar produtos.
Há também uma discussão sobre possíveis vetos
Reportagem publicada em 28 de setembro informou que a equipe econômica avaliava vetos a dois pontos do texto: a possibilidade de aquisição de Letras de Risco de Seguro (LRS) pelo fundo e a manutenção de determinadas isenções tributárias federais relacionadas às operações de seguro rural.
Até a manhã desta terça-feira, essa informação deveria ser tratada como apuração sobre possíveis vetos, e não como decisão presidencial efetivamente publicada. O Ministério da Agricultura e o Ministério do Desenvolvimento Agrário haviam defendido a sanção integral do projeto, segundo a mesma reportagem. A decisão presidencial é, portanto, um dos pontos a acompanhar nesta terça-feira.
Análise TransMeridional: O seguro rural pode estar mudando de lugar dentro do agronegócio
Durante muito tempo, o seguro rural foi tratado como uma proteção adicional contratada pelo produtor. O novo marco tenta colocá-lo em uma posição mais central. A sequência passa a ser: risco climático ↓ seguro ↓ garantia financeira ↓ crédito rural ↓ continuidade da atividade.
Essa mudança é particularmente relevante em uma agricultura de grande escala. Quanto maior o investimento antecipado para plantar, maior o capital exposto antes da colheita. E quanto maior a exposição, maior a importância de mecanismos capazes de distribuir o risco.
Mas existe uma segunda conclusão. Seguro não substitui gestão. Ele protege somente os riscos previstos na apólice e dentro das condições contratadas. Também não elimina o risco climático. Ele reorganiza parte das consequências financeiras desse risco. Essa diferença é fundamental para compreender o que o novo marco pode — e o que não pode — entregar.
A equação que interessa ao produtor
Imagine a cadeia financeira de uma safra: capital próprio + crédito + fornecedores ↓ insumos + máquinas + combustível + trabalho ↓ plantio ↓ risco climático ↓ produção ↓ venda ↓ receita ↓ pagamento das obrigações.
O seguro entra no ponto em que a natureza pode interromper essa sequência. Se houver uma perda coberta: sinistro → indenização → recomposição parcial do fluxo financeiro. É essa conexão que transforma o seguro rural de simples produto financeiro em instrumento de gestão de risco da cadeia produtiva.
O que observar daqui para frente
1. Sanção presidencial: O prazo constitucional termina nesta terça-feira, 29 de setembro. Até a consulta mais recente ao Senado, o projeto permanecia aguardando sanção.
2. Eventuais vetos: Será importante verificar quais dispositivos, se houver, serão sancionados ou vetados.
3. Medida compensatória: A reportagem de 28 de setembro informou que o governo estudava uma medida para compatibilizar a execução obrigatória do PSR com as regras fiscais.
4. Orçamento de 2027: R$ 1,2 bilhão está previsto no PLOA, mas R$ 881,5 milhões dependem de condições relacionadas à Regra de Ouro.
5. Regulamentação: Crédito, fundo, dados, condições das apólices e demais mecanismos dependerão de normas complementares.
6. Cobertura efetiva: O ponto decisivo será saber quanto recurso chegará efetivamente às apólices e quantos hectares poderão ser protegidos.
A nova fronteira é administrar o risco antes da perda
O agronegócio sempre soube produzir. Agora precisa administrar uma variável que ganhou peso dentro da equação econômica: o risco.
Para Mato Grosso, essa discussão é particularmente importante. Uma safra não começa quando a semente entra no solo. Ela começa muito antes. Começa no crédito. Na compra dos insumos. Na contratação das máquinas. No planejamento logístico. Na decisão de plantar. E termina somente quando a produção vira receita. O seguro rural tenta proteger justamente esse caminho.
Por isso, a eventual sanção do PL 2.951/2024 não deve ser observada apenas como uma mudança na legislação securitária. Ela representa uma tentativa de aproximar seguro, crédito, orçamento e produção dentro de uma mesma arquitetura de gestão de risco.
Para o produtor do Norte de Mato Grosso, a pergunta prática continuará sendo a mais importante: quanto dessa nova estrutura conseguirá chegar, de fato, à propriedade rural no momento em que o risco precisar ser protegido? Essa resposta dependerá não apenas da lei, mas do orçamento, da regulamentação, da disponibilidade das seguradoras e da capacidade do sistema de transformar previsão legal em cobertura efetiva.
TransMeridional Editorial: O seguro rural não impede a seca, a chuva ou a quebra de safra. Sua função é impedir que um risco agrícola se transforme, sozinho, em uma crise financeira da propriedade.