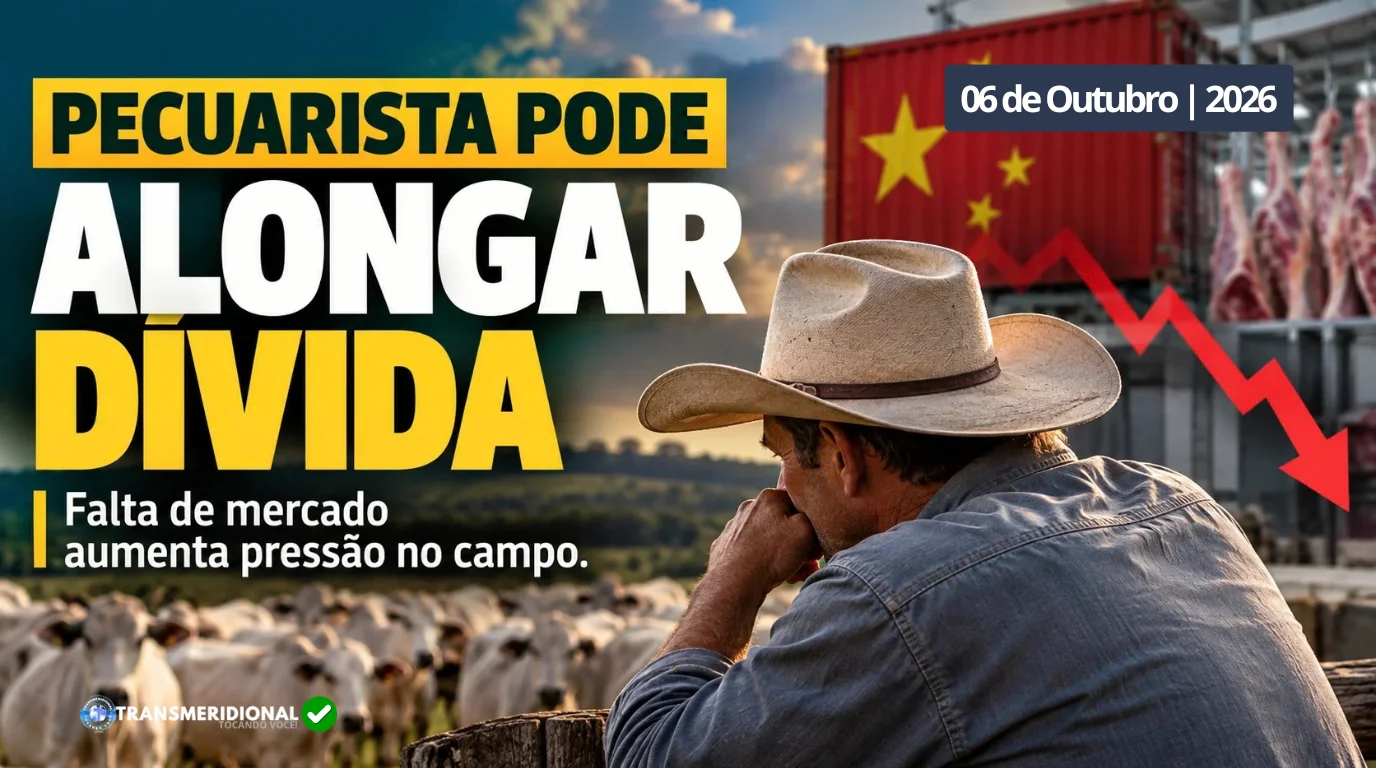
Pecuarista pode alongar dívida diante de dificuldade de comercialização, mas precisa comprovar impacto financeiro
Foto/Divulgação | meramente ilustrativa: Segundo informações citadas no debate sobre o tema, entre as empresas que anunciaram medidas estão Frigol, Better Beef, Iguatemi Beef, Plena Alimentos e Astra Foods. Os embarques brasileiros de carne bovina para a China também recuaram fortemente em agosto.
Resumo Executivo
- Cota exportável para a China em 2026 foi atingida, gerando tarifa adicional de 55% e recuo nos abates dos frigoríficos.
- Produtores rurais enfrentam retenção de gado nas fazendas e encarecimento do custo de manutenção do rebanho.
- O item 2-6-4 do Manual de Crédito Rural (MCR) concede base legal para renegociação e prorrogação de parcelas.
- A medida exige comprovação documental preventiva antes do vencimento do título junto às instituições financeiras.
A dificuldade de comercialização provocada pelas restrições às exportações brasileiras de carne bovina para a China pode ter um efeito que vai além da porteira do frigorífico: o produtor rural que comprovar dificuldade temporária para honrar compromissos financeiros pode solicitar o alongamento de determinadas dívidas rurais.
O alerta ganha relevância em um momento de maior pressão sobre a cadeia da carne bovina. A cota brasileira de exportação para a China, de 1,106 milhão de toneladas em 2026, foi atingida em 29 de setembro. Desde 1º de outubro, o volume que exceder a cota está sujeito a uma tarifa adicional de 55%, elevando a tributação total para 67%, dentro do mecanismo de salvaguarda comercial que permanece previsto até 2028.
A consequência já começa a aparecer na indústria frigorífica, com empresas anunciando férias coletivas, suspensão parcial de atividades ou redução dos abates. Segundo informações citadas no debate sobre o tema, entre as empresas que anunciaram medidas estão Frigol, Better Beef, Iguatemi Beef, Plena Alimentos e Astra Foods. Os embarques brasileiros de carne bovina para a China também recuaram fortemente em agosto.
O problema chega ao produtor
Quando o frigorífico reduz o ritmo de abate ou diminui as compras, o impacto não fica restrito à indústria. Para o pecuarista, uma menor capacidade de comercialização pode significar gado permanecendo mais tempo na propriedade, aumento do custo de manutenção do rebanho e dificuldade para gerar o fluxo de caixa necessário ao pagamento de financiamentos.
É justamente nesse ponto que o crédito rural passa a ganhar importância. De acordo com a avaliação do advogado Julio César Nascimento Bornelli, sócio fundador da banca Luz, Castro e Bornelli Advogados, situações de dificuldade temporária de pagamento decorrentes de problemas de comercialização podem fundamentar um pedido de prorrogação da dívida rural.
O item 2-6-4 do Manual de Crédito Rural prevê a possibilidade de prorrogação dos financiamentos, mantendo os encargos originalmente contratados, quando o produtor comprova que a dificuldade de pagamento decorre de circunstâncias previstas nas regras do crédito rural. A legislação também contempla situações relacionadas à falta de mercado ou rendimento insuficiente para quitar a obrigação.
Não é perdão da dívida
O ponto precisa ser tratado com cuidado. Alongamento não significa perdão da dívida. Trata-se da possibilidade de reorganizar o cronograma de pagamento diante de uma dificuldade temporária devidamente comprovada. A análise depende das circunstâncias de cada operação e da documentação apresentada pelo produtor.
Por isso, a recomendação é não esperar o vencimento da parcela para procurar a instituição financeira. O produtor que perceber que a comercialização do gado não será suficiente para cumprir seus compromissos deve começar a documentar a situação e buscar orientação antes que o problema se transforme em inadimplência.
Quais documentos podem ajudar?
A comprovação da dificuldade financeira é um dos pontos centrais do processo. Entre os documentos que podem demonstrar o impacto da restrição de mercado estão:
- histórico de comercialização do gado;
- notas fiscais e comprovantes de vendas;
- cotações do boi gordo;
- registros de redução ou suspensão de abates;
- comunicações de frigoríficos sobre redução das compras;
- contratos e compromissos financeiros;
- custos de produção;
- fluxo de caixa;
- projeções de receitas e despesas;
- documentos que demonstrem a dificuldade temporária de pagamento.
A lógica é demonstrar que existe uma dificuldade conjuntural de comercialização, e não simplesmente uma decisão de deixar de pagar a obrigação.
Relação de troca também acende sinal amarelo
O cenário fica ainda mais delicado quando se observa o custo de reposição do rebanho. Dados do Cepea indicaram que, em setembro, o pecuarista paulista precisava de 9,7 arrobas de boi gordo para adquirir um bezerro. Foi a pior relação de troca registrada desde 2021.
A deterioração da relação entre o preço do boi vendido e o custo de reposição reduz a capacidade do pecuarista de recompor o rebanho e administrar o capital de giro. Para sistemas de produção que dependem de compra recorrente de animais, essa diferença pode representar uma pressão adicional sobre o caixa.
Análise de Destaque: O Risco de Iliquidez Operacional
O produtor não pode confundir disponibilidade de patrimônio (rebanho no pasto) com liquidez financeira. Em momentos de bloqueio de cotas operacionais externas, a retenção forçada transforma ativo biológico em custo fixo acumulado. A ação jurídica/administrativa junto às instituições financeiras deve ser preventiva, sob pena de perder a proteção do Manual de Crédito Rural por caracterizar inadimplência voluntária.
O que o pecuarista deve fazer agora?
O principal alerta é agir preventivamente. Se a perspectiva de comercialização indicar que a receita não será suficiente para cumprir uma parcela, o produtor deve reunir a documentação, elaborar uma demonstração realista do fluxo de caixa e procurar a instituição financeira responsável pela operação.
O pedido de prorrogação deve estar fundamentado na situação concreta da atividade. Também é importante buscar orientação profissional quando houver dúvidas sobre os direitos previstos no crédito rural ou quando a instituição financeira não reconhecer a situação apresentada.
Checklist de Diagnóstico para o Produtor
- 📌 Avaliar o vencimento das próximas parcelas de financiamento (30 a 90 dias).
- 📌 Mapear a escala de abates dos frigoríficos da região.
- 📌 Levantar os comprovantes de depreciação do preço da arroba local.
- 📌 Protocolar formalmente a solicitação de alongamento antes da data do vencimento.
A questão para o Nortão
Para a pecuária do Norte de Mato Grosso, o tema merece atenção especial. A região possui forte presença de produção pecuária e está diretamente conectada à indústria frigorífica e aos corredores de comercialização que abastecem tanto o mercado interno quanto as exportações.
Por isso, uma mudança no ritmo de compras dos frigoríficos ou nas condições de acesso ao mercado chinês pode percorrer rapidamente toda a cadeia: da exportação para a indústria, da indústria para o comprador de gado e do comprador de gado para o caixa da fazenda.
O ponto central, portanto, não é apenas o preço da arroba. É a capacidade de transformar o gado em receita no momento necessário para cumprir os compromissos financeiros da propriedade.
Alerta antes do vencimento
A restrição comercial com a China mostra como uma decisão tomada no mercado internacional pode chegar rapidamente ao caixa de uma propriedade rural no interior de Mato Grosso.
Para o pecuarista que estiver enfrentando dificuldade temporária de comercialização, o caminho não é esperar a inadimplência acontecer. É documentar o problema, demonstrar a capacidade futura de pagamento e buscar antecipadamente a renegociação ou o alongamento que eventualmente seja aplicável à operação.
Cada caso exige análise individual, porque as condições do financiamento, a origem da dificuldade e a documentação disponível podem alterar o enquadramento. No campo, o alerta financeiro começa antes do vencimento da parcela.